النائب حسام الخشت: حوالة الحق ليست قرضًا جديدًا وحماية الائتمان ضرورة
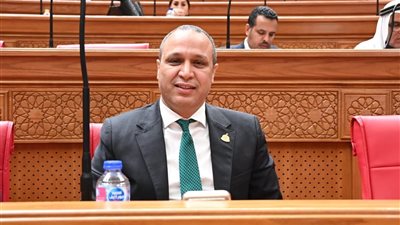
أكد النائب حسام الخشت، عضو لجنة الإسكان بمجلس النواب، أن تحرك الهيئة العامة للرقابة المالية بالتنسيق مع شركة الاستعلام الائتماني «آي سكور» لمراجعة توصيف المديونيات المرتبطة بحالات حوالة الحق في عقود بيع الوحدات العقارية، يستهدف تعزيز الشفافية ودقة البيانات داخل منظومة التمويل العقاري، وتوضيح طبيعة الالتزامات المسجلة على المواطنين.
وأوضح الخشت أن هناك ضرورة للتمييز بين حصول المشتري على قرض أو تمويل جديد، وبين قيام المطور العقاري بإحالة حقه في تحصيل الأقساط المستحقة عن الوحدة إلى جهة تمويل، مشيرًا إلى أن حوالة الحق لا تعني بذاتها نشأة قرض جديد في ذمة المشتري.
التمييز بين القرض وحوالة الحق
وأشار إلى أن القانون المدني المصري نظم حوالة الحق في المواد 303 وما بعدها، حيث حددت المادة 303 ضوابط إحالة الدائن حقه إلى شخص آخر، فيما تناولت المادة 305 نفاذ الحوالة في مواجهة المدين والغير، ونظمت المادة 312 بعض الدفوع التي يجوز للمدين التمسك بها في مواجهة المحال له.
وأضاف أن قانون التمويل العقاري رقم 148 لسنة 2001 يتضمن تنظيمًا خاصًا لحوالة الحقوق المرتبطة بأقساط الثمن في المعاملات الخاضعة لأحكامه، مؤكدًا أن تقييم كل حالة يجب أن يستند إلى النصوص القانونية واجبة التطبيق وطبيعة العلاقة التعاقدية، دون تعميم حكم واحد على جميع المعاملات.
تصحيح البيانات الائتمانية
وأكد الخشت أن مراجعة توصيف المديونيات يجب أن تشمل التأكد من دقة المعلومات المسجلة، ووضوح مصدر الالتزام، وتحديث الأرصدة وفقًا للمدفوعات والتسويات، والتحقق من عدم تكرار تسجيل الالتزام بصورة لا تعكس حقيقة المديونية.
وشدد على ضرورة إتاحة آلية واضحة وفعالة للعملاء للاستفسار والاعتراض وطلب تصحيح البيانات، مع توضيح الإجراءات المتبعة لمراجعة الحالات السابقة وفقًا لطبيعة كل حالة.
ولفت عضو لجنة الإسكان إلى أن ظهور التزام في التقرير الائتماني لا يعني تلقائيًا وجود تعثر أو انخفاض الجدارة الائتمانية، إذ يتوقف تقييم أثره على طبيعة البيانات المسجلة ومعايير التقييم المطبقة لدى الجهات المعنية.
حماية حقوق المشترين
واختتم الخشت بالتأكيد على أن تطوير أدوات التمويل العقاري وتيسير حصول المطورين على السيولة يمثلان هدفين مهمين لدعم الاستثمار وزيادة المعروض السكني، لكنهما يتطلبان إطارًا واضحًا يحافظ على حقوق جميع أطراف العلاقة.
وأوضح أن المطلوب ليس تعطيل حوالة الحقوق أو الحد من استخدامها، وإنما ضمان تطبيقها وتسجيل آثارها بصورة دقيقة وشفافة، بما يعزز الثقة في السوق العقارية ويحمي حقوق المشترين دون الإخلال باستقرار منظومة التمويل.