نائب رئيس حزب العدل: البيانات البديلة تطور التمويل الاستهلاكي
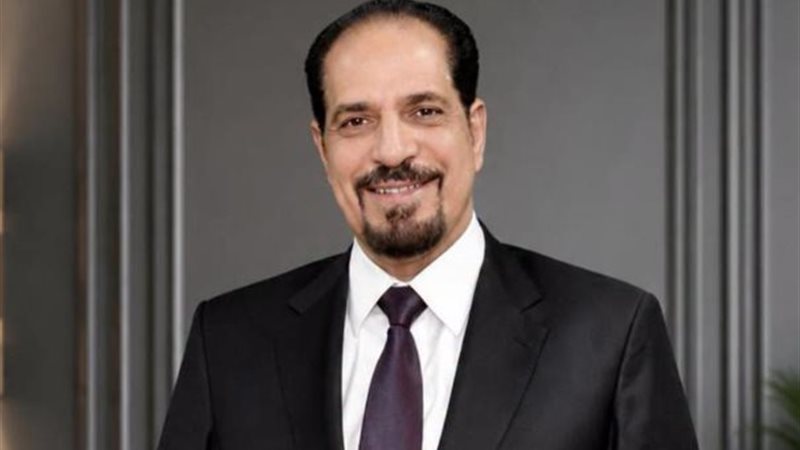
أكد عنتر جاد، نائب رئيس حزب العدل، أن قرار الهيئة العامة للرقابة المالية بشأن الاستعلام عن التقييم السلوكي للعملاء باستخدام البيانات البديلة يمثل خطوة مهمة نحو تطوير سوق التمويل الاستهلاكي، ورفع دقة تقييم الجدارة الائتمانية وإدارة مخاطر التمويل.
وأوضح جاد أن الاعتماد على البيانات البديلة ليس جديدًا على السوق المصرية، مشيرًا إلى أن البنك المركزي المصري سبق أن أتاح الإقراض الرقمي باستخدام التقييم السلوكي والبيانات المرتبطة بالمحافظ الإلكترونية منذ عام 2021.
وأضاف أن عام 2026 شهد تحركات جديدة بين شركة آي سكور وMastercard لدراسة تطوير نماذج للتقييم الائتماني، بما يدعم الإقراض الرقمي ويعزز جهود الشمول المالي.
عنتر جاد: انتظام السداد يكشف القدرة الحقيقية على تحمل التمويل
وأشار نائب رئيس حزب العدل إلى أن الأهمية الحقيقية لاستخدام البيانات البديلة تكمن في طبيعة البيانات التي يمكن أن تضيفها إلى الملف الائتماني للعميل، وليس في زيادة حجم البيانات فقط.
وأوضح أن البيانات التي تعكس السلوك المالي الفعلي، وفي مقدمتها انتظام السداد، والالتزامات القائمة، وأنماط التعاملات المالية، يمكن أن تساعد جهات التمويل على تكوين صورة أكثر دقة عن قدرة العميل على تحمل تمويل جديد.
ولفت إلى أن دمج هذه البيانات مع الاستعلام الائتماني التقليدي والربط بين جهات التمويل يمكن أن يسهم في الحد من ظاهرة التمويل المزدوج أو المتعدد، خاصة في الحالات التي يحصل فيها العميل على أكثر من تمويل من جهات مختلفة خلال فترات زمنية متقاربة.
حماية المواطن من التمويل المفرط
وشدد جاد على أن تطوير منظومة التقييم الائتماني لا يستهدف فقط تقليل مخاطر التعثر لدى شركات التمويل، وإنما يمتد أيضًا إلى حماية المواطنين من الحصول على تمويلات تتجاوز قدرتهم الفعلية على السداد.
وأكد أن مفهوم التمويل المسؤول يتطلب أن يستند قرار منح التمويل إلى صورة متكاملة وحديثة عن التزامات العميل، بدلًا من الاعتماد على معلومات قديمة أو غير مكتملة.
الشمول المالي يدعم تطوير نماذج التقييم الائتماني
وأشار نائب رئيس حزب العدل إلى أن وصول معدل الشمول المالي في مصر إلى 76.3% من المواطنين البالغين، وفقًا لبيانات البنك المركزي المصري في يونيو 2025، يوفر قاعدة أوسع من البيانات المالية والرقمية التي يمكن الاستفادة منها في تطوير نماذج أكثر دقة لتقييم الجدارة الائتمانية.
وأكد أن التوسع في استخدام البيانات البديلة يجب أن يسير بالتوازي مع تعزيز مفهوم التمويل المسؤول، بما يسمح بالتوسع في الوصول إلى العملاء القادرين على السداد، وفي الوقت نفسه الحد من تراكم الالتزامات والتمويلات المتعددة التي قد تزيد من مخاطر التعثر.
تطوير الاستعلام الائتماني والربط اللحظي
واختتم عنتر جاد بالتأكيد على أن تطوير منظومة التقييم الائتماني، والربط اللحظي بين جهات التمويل، والاستعلام عن الالتزامات القائمة، يمثل أحد المكونات الأساسية لبناء سوق تمويل استهلاكي أكثر كفاءة واستدامة.
وأوضح أن الهدف هو تحقيق التوازن بين إتاحة التمويل للمواطنين، وحماية العملاء من الإفراط في الاقتراض، والحفاظ على استقرار شركات التمويل، بما يدعم نمو السوق بصورة أكثر تنظيمًا واستدامة.